شیران ایلان پروما (Shiran Illanperuma) پژوهشگر مؤسسه تحقیقات اجتماعی «سه قاره» و سردبیر مشترک نسخه بینالمللی نشریه «ونهوا زونگهنگ: اندیشه معاصر چین» است. او همچنین مدرس مدعو در مرکز مطالعات بینالمللی باندارانایکه میباشد.
این نوشته استدلال میکند که چین، هم در چرخه جهانی انباشت ادغام شده، و هم از آن گسسته است. به این معنا که امکان تابع کردن روابط خارجی در برابر الزامات انباشت داخلی را دارد. همچنین، روند این «گسست با ویژگی های چینی» را تحلیل و بررسی میکند. روندی که میتواند افق راهبردی و چراغ راه بقیهٔ کشورهای پیرامونی باشد.
نسخهٔ اصلی مقاله در سابستکِ اقتصاد سیاسی سهقاره در دسترس است.
نسخهٔ اولیهٔ این ترجمه بخشی از شمارهٔ ۳۶ مجله دانش و امید است که در کانال تلگرام آن منتشر شده است.
وقتی چین فرآیند «گشایش و اصلاح» خود را در سال ۱۹۷۸ آغاز کرد، محققان درباره این موضوع بحث میکردند که آیا این اقدام نوعی تسلیم در برابر سرمایه غربی و جهانی سازی نئولیبرال است، یا بخشی از یک بازی طولانی مدت برای توسعه نیروهای مولد چین، به منظور ایجاد شرایط مادی برای حاکمیت اقتصادی و رفاه مشترک. تنها تاریخ میتوانست پاسخ این پرسشها را در خود داشته باشد، و تنها اکنون است که ما دادهها و ابزارهای تجربی لازم را برای شروع پاسخ به آنها در اختیار داریم.
مسیر چین در دوران اصلاحات، از فرآیند بازار محور کردن اقتصاد که در سال ۱۹۷۸ آغاز شد تا الحاق به سازمان تجارت جهانی در سال ۲۰۰۱، یکی از تاثیرگذارترین ورودهای یک اقتصاد بزرگ به بازار جهانی بوده است. سهم چین در تجارت جهانی، از کمتر از ۱٪ در سال ۱۹۷۸، به بزرگترین سهم تجاری یک کشور در جهان رسیده است. چین در حال حاضر شریک تجاری اصلی ۱۲۰ کشور جهان است و بیش از نیمی از پرترددترین بندرهای جهان در چین قرار دارند.
اما این روند ادغام در تجارت جهانی، چین را صرفاً به یک ضمیمه یا پیوست اقتصادهای «شمال جهانی» تبدیل نکرد. چین در عین افزایش ارزش افزوده داخلی و نوآوری فناورانه بومی، کنترل حاکمیتی خود را بر انحصارهای طبیعی حفظ کرد. امروز، چین در ۹۰٪ از فناوریهای حیاتی که توسط مؤسسه سیاست راهبردی استرالیا (ASPI) رصد میشوند، پیشتاز است. همچنین چین تنها کشوری است که یک محیط زیست صنعتی کامل دارد: به این معنا که در تمام زیرردههای صنعتی که سازمان ملل تعریف کرده، محصول تولید میکند.
نظر ما این است که چین، هم در چرخه جهانی انباشت ادغام شده، و هم (با وامگیری از مفهومی که مارکسیست مصری، سمیر امین پیشنهاد کرده بود) از آن گسسته است. وقتی امین مفهوم «گسست» را به عنوان افق راهبردی اقتصادهای پیرامونی مطرح کرد، با دقت توضیح داد که گسست به معنای خودکفایی بسته نیست؛ بلکه تابع کردن روابط خارجی در برابر الزامات انباشت داخلی است. این دقیقاً همان چیزی است که چین به آن دست یافته؛ اما این نتیجه، وابسته به یک سازوکار اجتماعی و ساختار نهادی بسیار مشخص در درون اقتصاد سیاسی چین بوده است. ما، این را «گسست با ویژگی های چینی» مینامیم.
این مقاله، روند گسست چین را با استفاده از شاخص وابستگی ساختاری (SDI)1 متعلق به مؤسسه پژوهش اجتماعی «سه قاره» دنبال می کند. سپس با به کارگیری نظریه «بازار برساخته» از اقتصاددانان مارکسیست چینی، منگ جی و ژانگ زیبین، که نخستین بار در نسخه بین المللی «فرهنگ توسعه»، نشریهای درباره اندیشه معاصر چینی به زبان انگلیسی ترجمه شد، به بررسی سازش اجتماعی و نهادی ای می پردازیم که این فرایند را ممکن ساخته است.
استقلال ساختاری چین
شاخص وابستگی ساختاری (SDI) اولین تلاش جدی و داده محور برای عملیاتی کردن «نظریه وابستگی» است. این شاخص، بر تحلیلِ روی مائورو مارینی، اقتصاددان مارکسیست برزیلی، از چرخه انباشت سرمایه ( $M-C \dots P \dots C'-M'$ ) در اقتصادهای وابسته استوار است که آن را به شش بعد تجزیه می کند: مالی (فاز پولی یا $M$)، فناورانه و تولیدی (فاز تولید یا $P$)، تجاری و توزیعی (فاز تحقق یا $M^{'}$)، و وابستگی شبکه ای، که مشخص میکند آیا یک اقتصاد در شبکه های ارزش جهانی، نقش یک گره مرکزی را دارد یا یک گره پیرامونی (زائده). هر بعد بین «صفر» (حداکثر استقلال) و «یک» (حداکثر وابستگی) تعریف شده است.
شاخص ترکیبی وابستگی ساختاری (SDI) چین از ۰/۶۴۹۲ در سال ۱۹۹۶ به ۰/۳۱۴۰ در سال ۲۰۲۲ کاهش یافته است؛ یعنی کاهشی ۵۱ رصدی که در سایر نمونههای مورد بررسی، بیهمتا است.
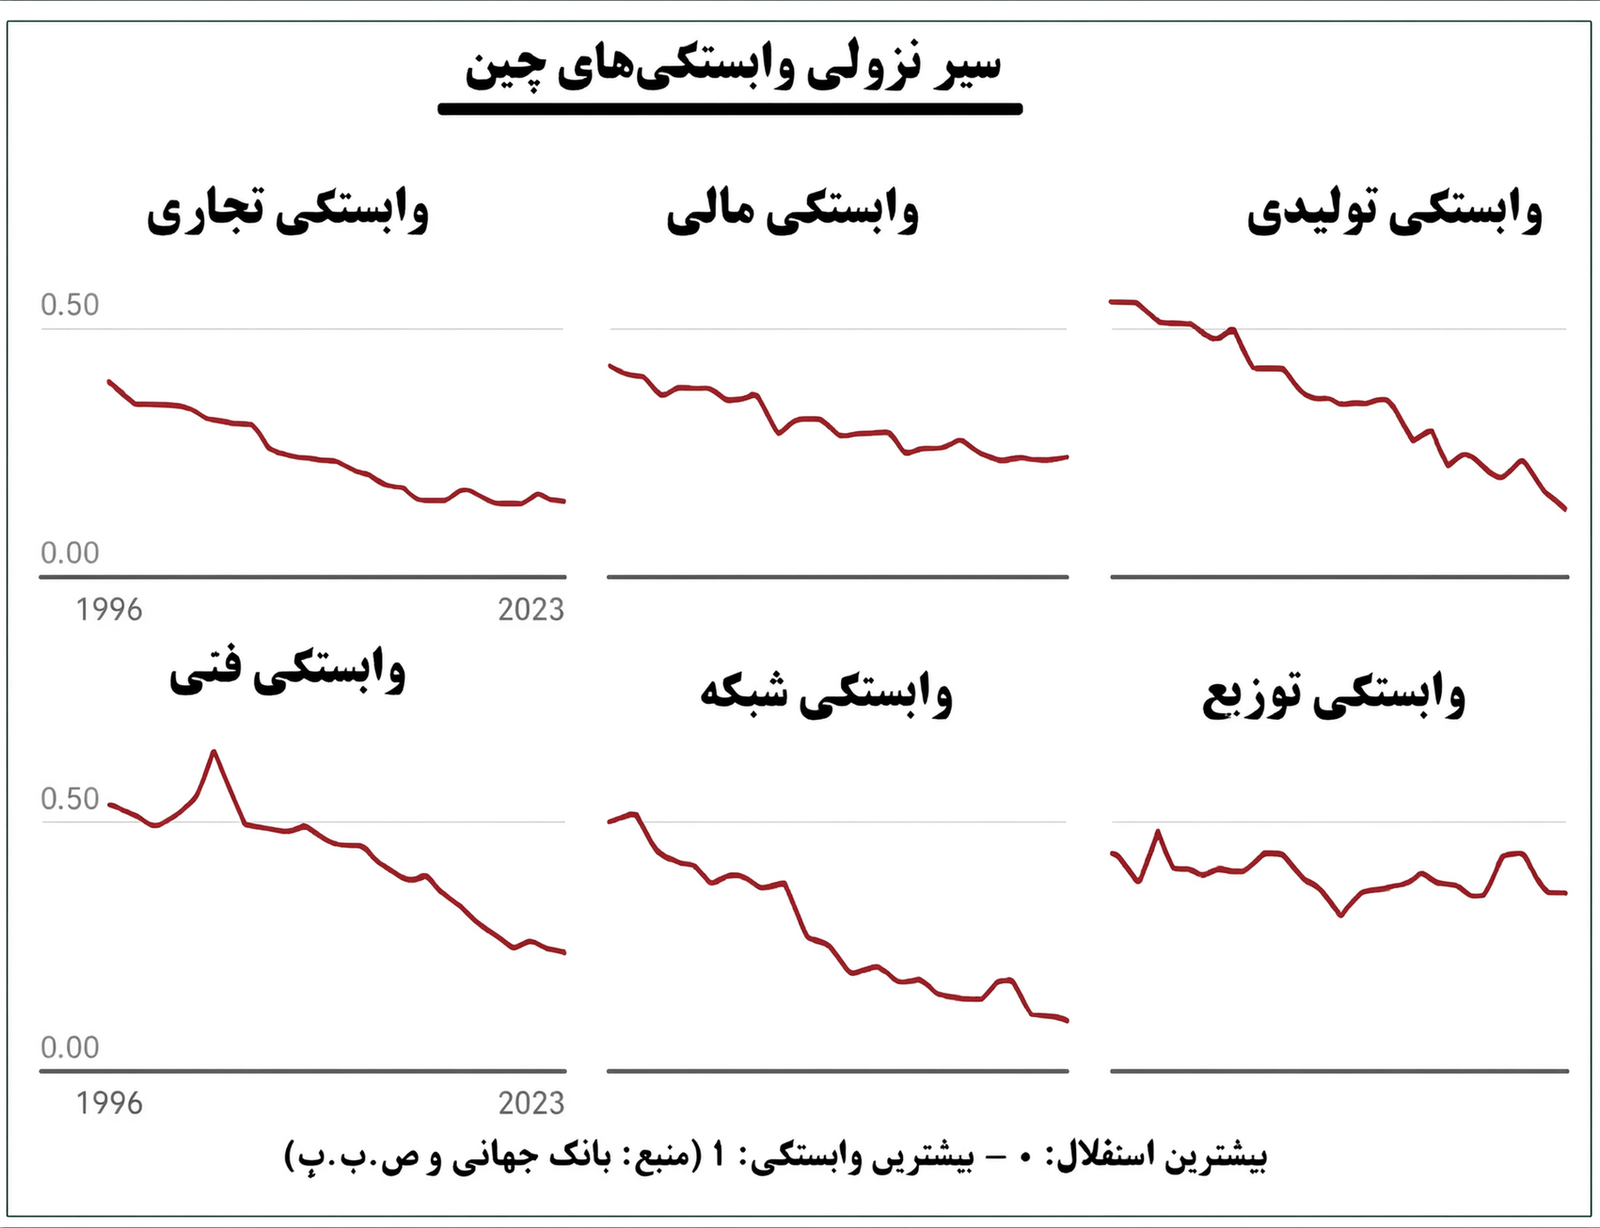
بیشترین کاهش، در وابستگی تجاری (از ۰/۲۵۳ به ۰/۰۴۱) رخ داده است که اکنون به نزدیکی کف اندازهگیری رسیده است. چین صادرکننده مسلط محصولات با فناوری پیشرفته در جهان است، بهطوری که محصولات مکانیکی و الکتریکی تا سال ۲۰۲۳، ۵۸/۶ درصد از کل صادرات این کشور را تشکیل میدادند.
در همین حال، وابستگی شبکهای از ۰/۴۴۲ به ۰/۲۵۵ سقوط کرد؛ این اتفاق عمدتاً پس از پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱ رخ داد که به چین امکان داد به جای یک زائده، به یک گره اصلی در شبکه تجاری تبدیل شود.
در مقابل، وابستگی فناوری بین سالهای ۲۰۰۱ و ۲۰۰۴ افزایش یافت، چرا که چین ادغام خود در زنجیرههای ارزش جهانی را بهعنوان یک قطب مونتاژ عمیقترکرد. سپس این شاخص از ۰/۵۴۳ در سال ۲۰۱۲ به ۰/۳۸۶ در سال ۲۰۲۳ کاهش یافت، زیرا ارزش افزوده داخلی تولید، از طریق سیاستهای صنعتی آگاهانه، خود را با شرایط همسوکرد.
اگرچه وابستگی تولیدی، از ۰/۷۱۶ به ۰/۴۱۳ کاهش یافته، اما همچنان از سطح آن در کره جنوبی، ژاپن یا آلمان بالاتر است. وابستگی توزیعی، تنها بعدی است که تقریباً تغییر چندانی نداشته و از ۰/۳۸۷ در سال ۱۹۹۶ به ۰/۳۶۳ در سال ۲۰۲۲ رسیده است. این موارد استثنایی، بازتابدهنده یک وضعیت تاریخی اند: تشکیل سرمایه ثابت ناخالص چین-که طی سه دهه بهطور مداوم بالاتر از ۴۰ درصد تولید ناخالص داخلی بوده- در ابتدا بر پایه انقباض دستمزد نیروی کار مهاجر تحت نظام هوکو (بر پایه دستمزد اجتماعی کمتر مهاجران روستایی) و نیز بر جایگاههای مونتاژی، با سهم اندک از ارزش افزوده داخلی بنا شده بود.
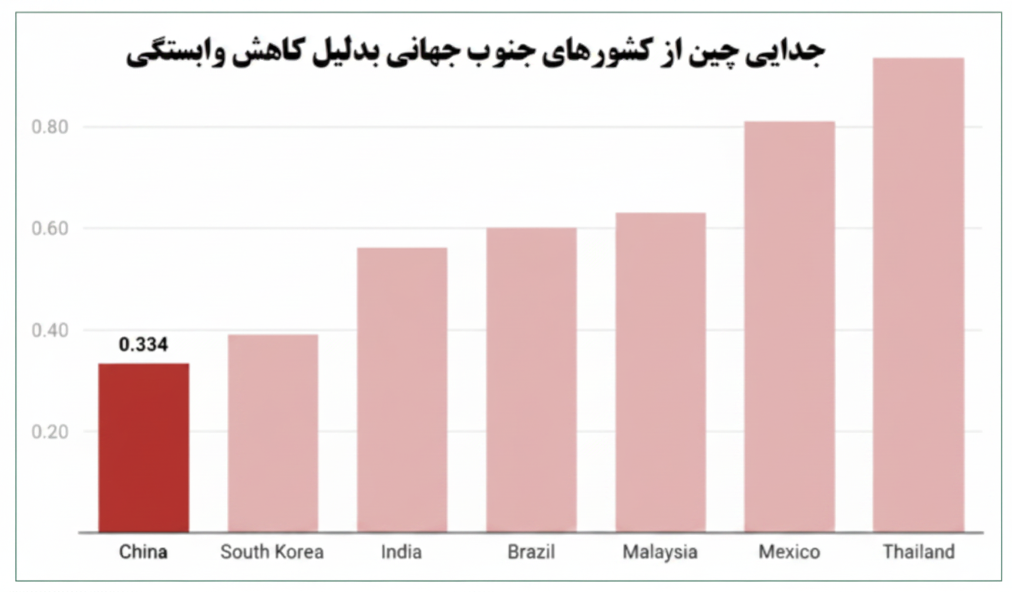
مقایسه با کشورهای هم تراز در «جنوب جهانی»، این تصویر را شفافتر میکند. میانگین شاخص وابستگی ساختاری (SDI) هند در این بازه زمانی (۱۹۹۶-۲۰۲۳) برابر با ۰/۵۶۲ است؛ بالاترین امتیازات این کشور در بخشهای فناوری و شبکه است که نشان دهنده یک مدل خدمات محور است و نشان می دهد که هند به جای آنکه مولد فناوری باشد، همچنان صرفاً یکی از گره های زنجیره های فناوری باقی مانده است.
میانگین شاخص SDI کره جنوبی در این دوره ۰/۳۹۰ است؛ این در حالی است که این کشور، عضو سازمان همکاری و توسعه اقتصادی (OECD) است و شرکتهایی مانند سامسونگ و هیوندای در سطح جهانی حضور دارند؛ [این تضاد نشان می دهد که] مقیاس شرکتی لزوماً به معنای برخورداری از جایگاه مرکزی در نظام جهانی نیست. وابستگی شبکه ای کره جنوبی همچنان در میان بالاترین ارقام در این جامعه آماری قرار دارد، زیرا این کشور قطعاتی را برای زنجیره های نیمه هادی و الکترونیک تحت رهبری آمریکا تولید میکند، بدون آنکه کنترل کانال های بازار نهایی را در اختیار داشته باشد.
دادههای SDI نشان می دهد که تنها چین، مسیری منحصربه فرد را طی کرده است؛ مسیری که در آن وابستگی در چندین بُعد، به طور هم زمان و با مقیاس و سرعتی چشمگیر کاهش یافته است. ما دلیل میآوریم که این نتیجه، صرفاً یک دستاورد فنی نیست، بلکه حاصل آن است که شرایط اجتماعی، سیاسی و نهادی لازم برای انباشت خود مختار تا چه اندازه به طور جامع در چین فراهم و سازمان دهی شده است.
برساختن بازار سوسیالیستی
شاخص SDI، کمیت آنچه را که تغییر کرده نشان میدهد. اما به خودی خود توضیح نمی دهد که این تغییرات چگونه رخ داده اند. منگ جی، اقتصاددان مارکسیست چینی، دههها را صرف انجام پژوهشهای میدانی پایهای در کارخانهها و نهادهای دولتی چین کرده تا بتواند مسیر توسعه منحصربه فرد این کشور را در قالب نظریه ارائه دهد. او به همراه ژانگ زیبین، اقتصاددان دانشگاه فودان، در قالب نظریه «بازار برساخته»، یکی از دقیق ترین و منسجم ترین تحلیلها را از معماری توسعه چین ارائه داده است.
گام نظری متمایز منگ و ژانگ این است که هم روایت هایکی بازارها به مثابه پدیدههایی که خودبه خود و به طور خودانگیخته پدید میآیند را رد میکنند، و هم راه حل بلوک شوروی را که در آن دولت جایگزین بازار میشود. «بازار» در تعبیر «بازار برساخته» نه از نظریه نئوکلاسیکی قیمت، بلکه از جلد دوم سرمایه اخذ شده است: یعنی قلمرو حرکت سرمایه که با یگانگی تولید و مبادله مشخص میشود. دولت این بازار را از بیرون تنظیم نمیکند؛ بلکه به عنوان معمار و مجری، در درون آن مشارکت میکند. راهبرد توسعهای دولت، یک هدف مبتنی بر ارزش مصرف را به بازار وارد میکند؛ که در تعامل با اهداف مبتنی بر ارزش مبادله مورد نظر بنگاه ها قرار میگیرد و -به تعبیر منگ و ژانگ- اولی را در «موقعیتی نسبتاً مسلط» قرار میدهد. معنای عملیاتی این امر آن است که دولت به طور فعال و هم زمان، و فقط در بخش های راهبردی و زیربنایی، بازارها را هم در سمت عرضه، و هم در سمت تقاضا، برمیسازد.
بازار برساخته، به معنای انتخاب «برندگان» در یک بازار موجود، یا اعطای یارانههای پسینی به سرمایه گذاری خصوصی نیست. بلکه سیستمی است که در آن، دولت اقداماتی چون هماهنگ سازی تولیدکنندگان دولتی، اعتبارات هدفمند، الزامات انتقال فناوری، تضمینهای خرید، یارانههای مصرف کننده و دستورالعمل های تنظیمگری را به عنوان شرط پیشینی وجود بازار با یکدیگر همسو میکند.
صنایع فتوولتائیک خورشیدی، خودروهای برقی، باتریهای لیتیوم-یونی و راهآهن سریعالسیر چین، همگی دستاوردهای این بازار برساخته هستند. این ها بازارهایی هستند که دولت پیش از آنکه سرمایه خصوصی بتواند وارد آنها شود، آن ها را بنا نهاده است. از آن مهمتر، بازار برساخته، مانع از فرار سرمایه خصوصی به سمت «گلوگاههای» رانتی و سوداگرانه میشود.
چهار گلوگاه
منگ و ژانگ مدار سرمایه مارکس را با مفهوم «سرمایه مالی» رودلف هیلفردینگ، مارکسیست آلمانی، ترکیب میکنند تا توضیح صوری مالکیت و تنظیم گری دولت بر بخش مالی را ارائه دهند: $M - \{M - C \dots P \dots C' - M'\} - M'$ سرمایه مالی دولتی با هدف اولیه غیر از سود، وارد سرمایه مولد میشود. به تعبیر آنان، «هدف اصلی سرمایه دولتی، اجرای اهداف تولید سوسیالیستی و تحقق وظایفی است که در برنامهها و راهبردهای توسعه ملی تعیین شده اند.»
در این سازوکار، دولت می تواند پول ($M$) را به سمت بخش های هدف هدایت کند و سپس پول بازگشته/افزایش یافته ($M'$) را در یک چرخه بسته جمع آوری کند؛ چرخهای که اجازه نمیدهد سرمایه خصوصی بر نظام مالی مسلط شود. سرمایه مالی دولتی مهمترین گلوگاه/نقطه کنترل است که مانع میشود سرمایه خصوصی بر فرایند انباشت مسلط شود و در نهایت به شکل انحصارها تثبیت گردد، و نیز امکان میدهد افق برنامهریزی بلندمدت شکل بگیرد.
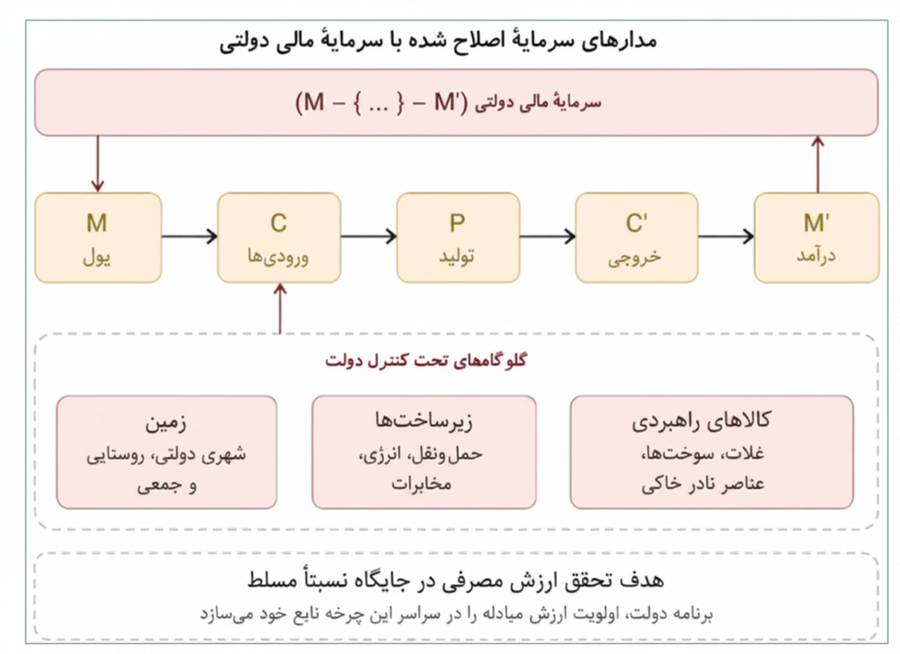
باید افزود که این معماری، دست کم با سه «گلوگاه» نهادی دیگر نیز تکمیل میشود که از سلطه سرمایه بر مدار انباشت جلوگیری کرده و آن را در رقابت درون بخشهای راهبردی تعریف شده محبوس میسازند؛ و از این طریق، نیروهای مولد را به سرعت توسعه میدهند. این سه گلوگاه مکمل عبارتاند از: زمین، زیرساخت، و کالاهای راهبردی.
در چین، زمین شهری در مالکیت دولت است، و زمین روستایی در سطح روستا، در مالکیت جمعی باقی میماند. این ترتیبات، با قدرت، توانایی سرمایه را برای گریز از رقابت در بخشهای صنعتی به منظور انباشت ثروت و کسب رانت مهار میکند.
علاوه بر زمین، زیرساختهایی که بر روی آن ساخته میشود - جادهها، راهآهن، پلها، بنادر، نیروگاهها و مخابرات - همچنان تحت کنترل عمومی باقی میماند. این زیرساخت به مثابه یک کالای عمومی اداره میشود و کمک میکند هزینههای تولید و مبادله پایین بماند، از اقتصاد واقعی پشتیبانی شود، و بار دیگر به سرمایه خصوصی اجازه داده نشود که یک انحصار طبیعی در اختیار بگیرد و از آن برای استخراج رانت استفاده کند. در نهایت، کالاهای راهبردی، از غلات گرفته تا هیدروکربنها و مواد معدنی عناصر نادر خاکی، عمدتاً به وسیله نهادهای دولتی تولید، فرآوری و مبادله میشوند. این وضعیت با یک نظام پیچیده دولتی ذخایر راهبردی تکمیل میشود که برای تثبیت قیمتها در زمان کمبودها و شوکهای بیرونی به کار میرود. همانند دیگر گلوگاهها، این سازوکار مانع از آن میشود که سرمایه خصوصی وارد حوزهای شود که در آن انگیزه سفته بازی دارد و هزینهها را به زیان تولید در حلقههای پایین دستی افزایش دهد.
چهار گلوگاه مالی، زمین، زیرساخت و کالاهای راهبردی، گرایش سرمایه به ارزش مبادله را در چارچوب ارزشهای مصرفیای که دولت تعیین میکند، مهار و منضبط میکنند. همین امر است که این معماری را از دولتهای «توسعهگرا» و «کارآفرین» متمایز میسازد؛ دولتهایی که در آنها سرمایهگذاری عمومی بازده خصوصی ایجاد میکند، و سهم مالکانه و کنترل عملیاتی نیز در اختیار بخش عمومی نیست. در الگوی چینی، سرمایه مالی دولتی هر دوی اینها را حفظ میکند. چرخه $M - \{M-C...P...C'-M'\} - M'$ با سرمایه عمومی آغاز میشود و با سرمایه عمومی نیز پایان مییابد.
گسست چینی در عمل
جنگ تجاری و فناوری ایالات متحده علیه چین، یک آزمون طبیعی برای ارزیابی واکنش بازار ساختاری چین به فشار بیرونی است. در یکی از خبرنامههای پیشینمان، مشخص کردیم که جنگ تجاری «ترامپ ۲۰۰» گرایشی به «بازکمپرادورسازی» در جنوب جهانی ایجاد کرده است. دلایلی آوردیم که دادههای SDI برای کشورهایی مانند کره جنوبی، مالزی و هند، اساساً تسلیم نخبگان آنها را در واکنش به تهدید ناشی از دسترسی به بازار و فناوری آمریکا نشان میدهد. اما درمورد چین، اینگونه نیست.
چین برخلاف همتایان منطقهای خود، نه تنها در برابر تعرفهها و کنترلهای صادراتی آمریکا تاب آورده است، بلکه به جای آنها، فعالانه، بازارهای جایگزین و توانمندیهای فناورانه داخلی ساخته است. برای فهم اهمیت این موضوع، لازم است فشار مشخصی را که بر چین وارد شد و نیز آنچه چین در پاسخ به آن پدید آورد، ردگیری کنیم.
فشار جدی، از اکتبر ۲۰۲۲ آغاز شد؛ زمانی که دولت جو بایدن، رئیسجمهور آمریکا، آنچه را جیک سالیوان، مشاور امنیت ملیاش، محاصره نیمهرساناها با راهبرد «حیاط کوچک، حصار بلند» توصیف کرده بود، به راه انداخت: کنترلهای هدفمند بر تراشههای پیشرفته، دستگاههای لیتوگرافی، و نرمافزارهای طراحی تراشه. در طول سه سال بعد، این محدودیتها بهطور پیوسته گسترش یافت و در نهایت بیش از ۷۰۰ شرکت چینی را زیر دامنه فرامرزی قاعدهٔ محصول مستقیم خارجی قرار داد؛ به این معنا که هر محصولی در هر نقطه از جهان که با استفاده از فناوری آمریکایی ساخته شده باشد، نباید به دست خریداران چینی برسد.
چین از طریق بسیج هماهنگ بازار ساختاری خود واکنش نشان داد. سرمایه مالی دولتی، در ماه مه ۲۰۲۴، ظرفیت «صندوق سرمایهگذاری صنعت مدارهای مجتمع چین» را به میزان ۴۷/۵ میلیارد دلار افزایش داد و سرمایه را به زنجیره تأمین نیمهرساناهای داخلی هدایت کرد. آزمایشهای محلی در شرکتهایی مانند شرکت بینالمللی تولید نیمهرساناها (SMIC)، نورا (Naura)، تجهیزات پیشرفته ریزشبکهسازی (AMEC) و سایکریر (SiCarrier) شروع به تولید جایگزینهای داخلی برای تجهیزاتی کردند که کارخانههای ریختهگری تراشه چین، دیگر نمیتوانستند وارد کنند.
نتایج، بیش از حد انتظارات ناظران بیرونی بودند. در اوت ۲۰۲۳، هوآوی یک گوشی هوشمند عرضه کرد که حاوی پردازنده ۷ نانومتری ساخته شده توسط SMIC بود؛ دستاوردی که با توجه به محدودیتهای موجود، عمیقاً نامحتمل، اگر نگوییم ناممکن، تلقی میشد. تا اواخر ۲۰۲۴، ظرفیت تولید تراشههای گرهبالغ (Mature-node)2 چین به ۳۱٪ از کل ظرفیت جهانی رسیده بود. سپس، در دسامبر ۲۰۲۵، رویترز تأیید کرد که یک نمونه اولیه لیتوگرافی فرابنفش بسیار شدید (EUV) که در داخل کشور مونتاژ شده بود، عملیاتی شده و در حال آزمایش است، و تولید عملیاتی تراشه با آن تا سال ۲۰۲۸ آغاز میشود. این همان «گسست» است به معنایی که امین مدنظر داشت: نه بستن مرزها به روی تجارت، بلکه ایجاد توانمندی نهادی برای بازتولید فناوریای که هسته امپریالیستی آن را در انحصار خود میداند، آن هم در مقیاس گسترده و هر زمان که نیاز باشد.
راهبرد عملی توسعه برای جنوب جهانی
شاخص SDI، گسست از خارج را اندازه میگیرد. مفهوم بازار برساخته، آن را از درون توضیح میدهد. دوروش برای بررسی یک پدیده واحد که هر دو به یک گزاره مشترک میرسند: صنعتیشدن مستقل مبتنی بر انباشت خودمختار، در عمل ممکن است.
وابستگی زمانی کاهش مییابد که جامعه، اقتدار ساختاری خود را بر سرمایه حفظ کند و تقاضاهای بیرونی را تابع انباشت درونی سازد. هر جا این شرایط برقرار باشد، SDI بهطور همزمان، در هر شش بعد کاهش مییابد، همانگونه که در چین دیده میشود. هر جا یکی از این شرایط غایب باشد، وابستگی، صرفنظر از اینکه چه کسی رسماً در قدرت است، بازتولید میشود. ادغام خدمات محور هند، و ادغام مبتنی بر تأمین قطعات در کره جنوبی، دو مورد مقایسهای در این زمینهاند. با این حال، یکی از پیششرطهای «گسست» و «بازار برساخته» در چین، فرایندی بود که در سال ۱۹۴۹ آغاز شد: برچیدن نیروهای خصوصی رانتجو و کمپرادور. این فرایند سیاسی، منشأ همان «معماری گلوگاه» هایی است که پیشتر به آن اشاره شد. هر کجا که این برچیدن رخ نداده است - یعنی در بخش اعظم آمریکای لاتین، آفریقا و بخشهایی از آسیا- گلوگاهها به تصرف جناحهای کمپرادور بورژوازی داخلی در میآیند و به ابزارهایی برای بازتولید وابستگی تبدیل میشوند.
گلوگاهها، فناوریهایی نیستند که بتوان آنها را از جایی برداشت و جای دیگری نصب کرد. آنها پیامدهای متبلور یک مبارزه طبقاتیاند که در جاهای دیگر هنوز تعیین تکلیف نشده است. هر روایتی که معماری چین را بخواند اما شرط سیاسی امکان آن را نخواند، خطای مرکزی چهل سال ادبیات «دولت توسعه گرا» را تکرار میکند.
«بازار برساخته» و «معماری گلوگاهها» پرسش «چه چیزهایی را باید (یا نباید) ملی کرد؟» را با پرسشی تیزتر جایگزین می کند: مازاد در کجای چرخه انباشت تصاحب میشود، و دولت چگونه می تواند اقتدار خود را بر آن گره/ نقطه حفظ کند؟
شرط گذاریهای صندوق بینالمللی پول و بانک جهانی در سراسر «جنوب جهانی»، عملاً با انواع سیاستها و ساختارهای نهادی توصیف شده در بالا، ناسازگار و بازدارندهاند. خصوصی سازی و ریاضت اقتصادی، دولتها را از ظرفیت انضباطی ضدانحصاری تهی کرده است. با این حال، عقبنشینی نسبی از آزادسازی حساب سرمایه، در سراسر جنوب جهانی - از کنترلهای ارزی آرژانتین (۲۰۱۱ تا ۲۰۲۵) گرفته تا اقدامات اضطراری روسیه پس از ۲۰۲۲، و تا تأمل گستردهتر بریکسپلاس درباره بدیلهایی برای تسویه حساب دلاری - مهمترین چرخش نهادی معکوس در دوره نئولیبرالی بودهاند. اینکه این عقبگرد به تغییری ساختاری تبدیل شود، یا مقطعی و پراکنده باقی بماند، پرسشی است که بقیه مسائل به آن گره خورده است.
حکمرانی حساب سرمایه، پیششرط سه گلوگاه دیگر است. بدون اقتدار حاکمیتی بر جریانهای مالی فرامرزی، مازادی که گلوگاهها به چنگ میآورند از مسیر بازگردانی سرمایه پرتفویی (Portfolio repatriation)3، قیمتگذاری انتقالی (Transfer pricing)4، و سرمایهگذاری مجدد در بیرون مرزها نشت می کند؛ و ساختارهای انضباطی نیز کارایی و قدرت بازدارندگی خود را از دست میدهند، زیرا سرمایه انحصاری همیشه میتواند از صحنه خارج شود. اگر یوان چین آزادانه قابل تبدیل بود، شرکتهای دولتی چین در بازسازی سال ۱۹۹۷، دوام نمیآوردند.
البته ما نمیگوییم «مدل چینی» مسئله توسعه را برای جنوب جهانی حل کرده است؛ یا اینکه یک «اجماع پکن» وجود دارد که به راحتی قابل تکرار و انتقال باشد. در جریان فرایند اصلاحات چین، دنگ شیائوپینگ اصطلاح چینی «از رودخانه گذشتن با لمس کردن سنگها» را رایج کرد. گزاره ما این است که لمس کردن همان سنگهایی که چین برای رسیدن به جایگاه امروز از روی آنها عبور کرد، می تواند خطوطی کلی در اختیار ما بگذارد تا بدانیم در زمینههای دیگر چه باید کرد.
پانوشتها
-
Structural Dependency Index (SDI) ↩
-
منظور تراشههایی با اندازه ترانزیستورهای بیش از ۲۸ نانومتر است که برای کاربردهای کمتر پیشرفته مثل خودروها و لوازم خانگی طراحی میشوند. ↩
-
یعنی سرمایهگذار خارجی (یا داخلیای که از مسیرهای بینالمللی سرمایهگذاری کرده) داراییهای مالی نقدشونده مثل سهام، اوراق قرضه، صندوقها و... را می فروشد یا سررسید میکند و اصل پول و/یا سودش را به کشور/مرکز مالی خود منتقل میکند. ↩
-
یعنی قیمتگذاری معاملات بین شرکتهای وابسته به یک گروه/هولدینگ واحد (مثلاً شرکت مادر و زیرمجموعهها در کشورهای مختلف) برای کالاها، خدمات، داراییهای نامشهود و وامهای درونگروهی. این قیمتها لزوماً «بازاری» نیستند؛ می توانند طوری تنظیم شوند که سود (مازاد)، از کشوری با مالیات/کنترل بیشتر به کشوری با مالیات کمتر یا مقررات سهلتر منتقل شود. ↩